Utilizamos cookies propias y de terceros para mejorar la experiencia de navegación y analizar el uso del sitio. Puede aceptar todas las cookies, rechazarlas o configurar sus preferencias. Más información en nuestra Política de Cookies.
Fiscalidad de los trabajadores de Gibraltar residentes en España: todo lo que debe saber
Miles de personas cruzan cada día la frontera entre La Línea de la Concepción y Gibraltar para trabajar. Su situación fiscal es compleja y requiere conocer la normativa española, el Convenio de doble imposición y las obligaciones ante la AEAT.
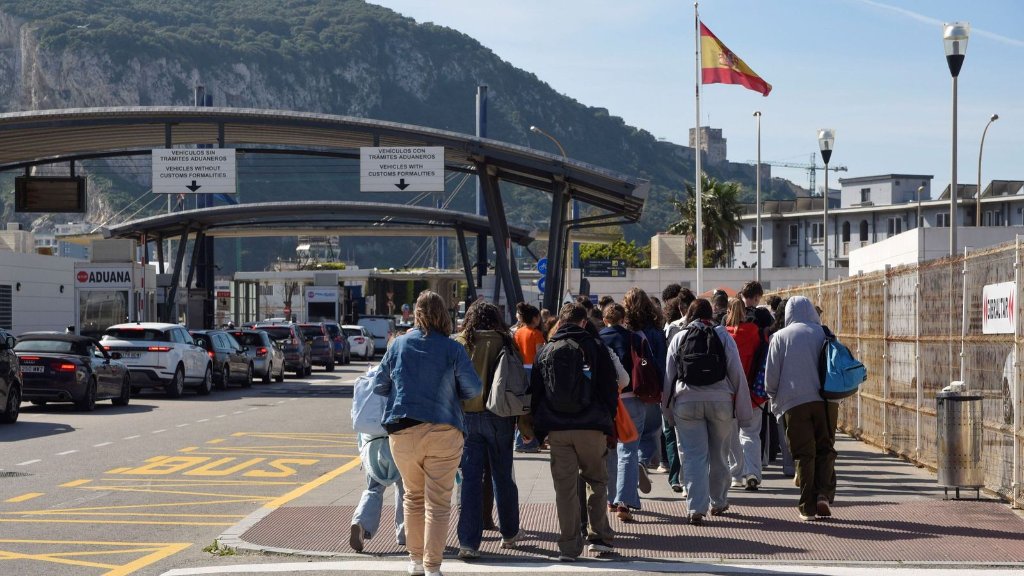
El fenómeno del trabajador transfronterizo
El Campo de Gibraltar concentra uno de los mayores flujos de trabajadores transfronterizos de la Unión Europea. Aproximadamente 15.000 personas cruzan diariamente la verja de Gibraltar para trabajar en el Peñón, residiendo en municipios como La Línea de la Concepción, San Roque, Los Barrios, Algeciras o Castellar de la Frontera. Esta realidad cotidiana tiene consecuencias fiscales de gran complejidad que afectan directamente a la declaración de la renta de estas personas.
Residencia fiscal: España grava la renta mundial
El trabajador que reside en España y trabaja en Gibraltar es, a efectos fiscales, residente fiscal español. Conforme al artículo 2 de la Ley del IRPF, los residentes en España tributan por su renta mundial, es decir, por la totalidad de sus rendimientos con independencia del lugar donde se hayan generado, incluidos los obtenidos en Gibraltar.
El Convenio para evitar la doble imposición España–Reino Unido
El Convenio entre España y el Reino Unido para evitar la doble imposición (CDI), suscrito en Londres el 21 de octubre de 1975 (BOE de 18 de noviembre de 1976), es aplicable a Gibraltar por extensión territorial. Conforme a su artículo 14, los rendimientos del trabajo se gravan con carácter general en el Estado donde se ejerce la actividad (Gibraltar), si bien el Estado de residencia (España) también tiene potestad tributaria sobre dichas rentas, eliminando la doble imposición mediante el método de imputación (crédito fiscal) recogido en el artículo 22 del Convenio.
El Impuesto sobre la Renta en Gibraltar (Income Tax)
Gibraltar dispone de un sistema propio de impuesto sobre la renta denominado Gibraltar Income Tax, regulado por el Income Tax Act 2010. Los trabajadores empleados en Gibraltar tributan en el Peñón mediante retención en la fuente. El tipo efectivo suele ser inferior al español, lo que genera una diferencia a abonar a la AEAT en la declaración de la renta española.
Obligaciones del trabajador transfronterizo ante la AEAT
El trabajador residente en España con ingresos en Gibraltar debe:
- Presentar la declaración del IRPF en España incluyendo la totalidad de sus rendimientos del trabajo obtenidos en Gibraltar.
- Adjuntar o conservar el certificado de retenciones emitido por el empleador gibraltareño (P60 o equivalente) como justificante del impuesto pagado en Gibraltar.
- Aplicar la deducción por doble imposición internacional del artículo 80 LIRPF, que permite deducir de la cuota del IRPF español el impuesto efectivamente pagado en Gibraltar, con el límite de lo que correspondería pagar en España por esas mismas rentas.
Situación especial: cotizaciones a la Seguridad Social de Gibraltar
Los trabajadores por cuenta ajena en Gibraltar cotizan al sistema de Seguridad Social gibraltareño, que tiene sus propias prestaciones. Estas cotizaciones no son deducibles del IRPF español como gasto, pero sí deben tenerse en cuenta en la planificación de la situación de Seguridad Social del trabajador, especialmente de cara a la pensión de jubilación.
Declaración de cuentas bancarias en Gibraltar: Modelo 720
Si el trabajador mantiene una cuenta bancaria en un banco gibraltareño (Barclays Gibraltar, NatWest Gibraltar, etc.) con saldo superior a 50.000 euros al 31 de diciembre, estará obligado a declarar dicha cuenta mediante el Modelo 720 antes del 31 de marzo del año siguiente. El incumplimiento de esta obligación puede derivar en sanciones formales, aunque reducidas tras la sentencia del TJUE de 2022.
Acuerdo sobre Gibraltar de 2021 y perspectivas de futuro
El Marco de Negociación sobre el Territorio de Gibraltar acordado entre España, el Reino Unido y la Unión Europea en diciembre de 2020 prevé, si culmina con éxito, una zona de movilidad Schengen que facilitaría enormemente la situación de los trabajadores transfronterizos. En materia fiscal, se estudia la posibilidad de establecer un protocolo de coordinación que evite las complejidades actuales. Su implementación podría modificar sustancialmente el marco tributario aplicable.
Asesoramiento especializado: imprescindible en esta frontera
La confluencia de dos ordenamientos jurídicos y fiscales distintos, la aplicación del convenio de doble imposición y las especificidades del mercado laboral gibraltareño hacen de la situación del trabajador transfronterizo uno de los supuestos más complejos de la fiscalidad española. En Asesoría Serra contamos con más de 15 años de experiencia gestionando estas declaraciones y ofrecemos un servicio especializado de asesoramiento fiscal para residentes en el Campo de Gibraltar que trabajan en Gibraltar.
Asesoría Serra · Campo de Gibraltar
Protegemos lo que más importa. Impulsamos su legado.
¿Necesita resolver una cuestión fiscal, una herencia, una operación inmobiliaria o un procedimiento ante Hacienda? Cuéntenos su caso y le indicaremos los siguientes pasos.
Despacho en La Línea de la Concepción. Atención a clientes de Sotogrande, San Roque, Algeciras y Campo de Gibraltar.